营业执照中许可项目与一般项目如何区分主营业务收入和其他业务收入?——以建筑设备租赁为例
在企业的日常会计核算中,正确区分“主营业务收入”和“其他业务收入”不仅影响利润表的结构,还关系到税务申报、财务分析以及经营成果的准确反映。许多企业营业执照的经营范围同时包含许可项目和一般项目,且许可项目中可能涉及多项业务。本文将以“建筑设备租赁”为核心,结合营业执照常见格式,说明如何在会计核算中区分主营业务收入与其他业务收入。
一、法律与会计上的基本概念
1. 营业执照经营范围的分类
根据《公司法》《市场主体登记管理条例》等规定,经营范围分为两类:
- 许可项目:需要取得相应行政许可后方可开展,如建筑工程施工、道路运输、危险化学品经营等。
- 一般项目:无需行政许可,企业凭营业执照即可自主开展,如建筑材料销售、机械设备租赁、技术咨询等。
需要注意的是,许可项目和一般项目的划分属于市场监管与行政许可范畴,而“主营业务”与“其他业务”的划分属于会计范畴。二者并不完全一一对应。
2. 会计上主营业务收入与其他业务收入的区分
根据《企业会计准则第14号——收入》及《企业会计准则解释》等相关规定:
- 主营业务收入:指企业为完成其经营目标而从事的经常性活动所实现的收入,通常占企业总收入的比重较大,且与企业长期战略一致。
- 其他业务收入:指企业主营业务活动以外的其他日常活动实现的收入,如销售原材料、出租包装物、提供非主营劳务等,通常金额较小、发生频率较低。
区分的关键不是看是否在营业执照的经营范围内,而是看该业务是否属于企业“经常性、主要”的活动。如果某项租赁业务是企业持续、稳定、大额收入来源,就可以作为主营业务收入。
二、以“建筑设备租赁”为例的具体判断
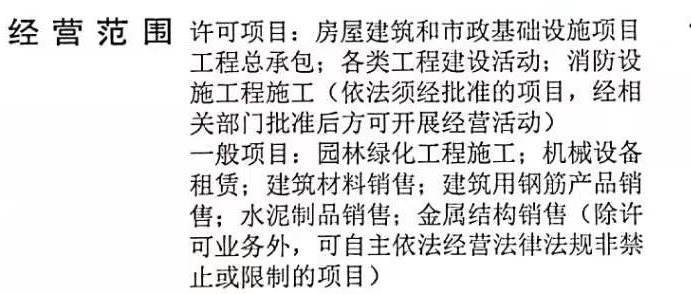
假设某公司营业执照经营范围包含如下内容(示意):
> 许可项目:建筑工程施工;建筑劳务分包;道路货物运输(不含危险货物)。
> 一般项目:建筑工程机械与设备租赁;建筑材料销售;提供施工设备服务。
“建筑设备租赁”属于一般项目。对于这家公司,应当如何记收入?
1. 情形一:租赁是公司的核心经营业务
如果该公司实质上以“建筑设备租赁”为主要业务,来自租赁的收入占总收入50%以上,且公司投入大量设备资产、配备专门租赁团队、有长期租赁合同,则:
- 主营业务收入:建筑设备租赁收入
- 同时建筑工程施工、建筑材料销售等可能作为“其他业务收入”或根据实际情况确认为主营业务收入。
会计科目可设为:主营业务收入——建筑设备租赁收入。
2. 情形二:租赁是附带业务
如果该公司主营为建筑工程施工(许可项目),只在施工闲暇时将闲置设备出租给其他单位,租赁收入较小且不持续,则:
- 主营业务收入:建筑工程施工收入
- 其他业务收入:建筑设备租赁收入
会计科目可设为:其他业务收入——建筑设备租赁收入。
3. 税法上的注意事项
无论会计核算为主营还是其他,增值税上“建筑设备租赁”属于“有形动产租赁服务”(若为动产设备)或“不动产租赁服务”(若为房屋等),一般纳税人适用13%或9%税率(具体以现行规定为准),且与“建筑服务”税率(9%)不同,需分别核算,否则可能从高适用税率。企业所得税方面,主营与其他业务收入均计入收入总额,但对于小微企业优惠、高新技术企业认定等,主营业务收入占比可能有要求。
三、实务操作建议
- 从实质出发,而非仅看执照文字:主营业务应反映企业实际的盈利模式。经常性、占比较高的租赁业务可以作为主营业务收入;偶尔的租赁则作为其他业务收入。
- 保持一致性:一经确定,不应随意变更。如经营模式发生变化,可以在报表附注中说明。
- 分别核算,规避风险:不同税率的收入要分开核算,避免税务风险;不同业务成本要匹配,防止利润失真。
- 参考收入准则:与客户之间的合同如果包含多项履约义务(如设备租赁+安装服务),应在合同层面区分,分别确认收入,并在主营与其他之间合理划分。
“建筑设备租赁”是否为营业执照的许可项目,与会计上计入主营业务收入还是其他业务收入没有必然联系。关键在于该租赁活动是否构成企业日常经营的“主业”。如果它是公司核心盈利来源,即便是“一般项目”,也应记入主营业务收入;反之,就算是“许可项目”,如果不是主要活动,也可以归入其他业务收入。
如若转载,请注明出处:http://www.xingbangzl.com/product/54.html
更新时间:2026-10-28 04:20:20